
Baja la compra de viviendas y aumentan los préstamos hipotecarios.
Analizamos los datos del INE sobre compraventas, hipotecas y precios de la vivienda durante los dos primeros trimestres de 2026.
El
Mercado de la vivienda en 2026, se puede resumir en menos operaciones, pero
hipotecas más elevadas
Los datos publicados por el Instituto Nacional de
Estadística permiten hacer una primera valoración del mercado de la vivienda en
España durante 2026.
Hasta el momento están disponibles los resultados completos
del primer trimestre, de enero a marzo, y del segundo trimestre, de abril a
junio.
La principal conclusión es clara: durante el segundo
trimestre se registraron menos compraventas e hipotecas que en el primero, pero
el importe medio solicitado para comprar una vivienda continuó aumentando.
Las compraventas bajan un 5,3%
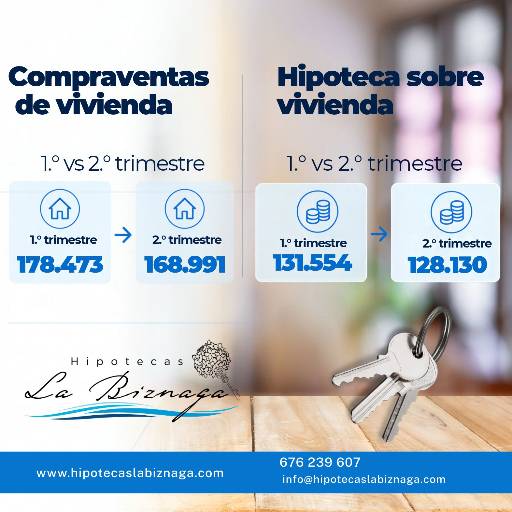
Durante el primer trimestre de 2026 se registraron 178.473 compraventas de viviendas. En el segundo trimestre la cifra descendió hasta las 168.991 operaciones.
Esto supone una reducción trimestral del 5,3%, con 9.482
compraventas menos.
La bajada fue diferente dependiendo del tipo de vivienda:
- Vivienda
nueva: pasó de 40.438 a 36.112 operaciones, un 10,7% menos.
- Vivienda
de segunda mano: pasó de 138.035 a 132.879 operaciones, un 3,7% menos.
La vivienda nueva concentró, por tanto, la mayor parte del descenso entre ambos trimestres.
Si comparamos el segundo trimestre de 2026 con el mismo
periodo de 2025, las compraventas disminuyeron un 2,6%. La actividad es
ligeramente inferior a la del año anterior, aunque el comportamiento mejoró
progresivamente entre abril y junio.
Las
hipotecas disminuyen menos que las compraventas
El número de hipotecas sobre viviendas también descendió,
pero de una forma más moderada.
En el primer trimestre se constituyeron 131.554 hipotecas,
mientras que en el segundo fueron 128.130. La reducción fue del 2,6%.
Sin embargo, al comparar el segundo trimestre de 2026 con el
mismo periodo de 2025, las hipotecas aumentaron un 4,4%.
Es decir, se registraron menos hipotecas que en los primeros
meses de 2026, pero más que durante el segundo trimestre del año anterior.
El
capital prestado se mantiene
Las entidades financieras prestaron aproximadamente 22.686
millones de euros durante el primer trimestre y 22.505 millones durante el
segundo.
La diferencia fue únicamente del 0,8%, a pesar de que el número de hipotecas descendió un 2,6%.
Además, el importe medio hipotecado aumentó:
- Primer
trimestre: 172.443 euros.
- Segundo
trimestre: 175.641 euros.
- Incremento:
1,9%.
En solo un trimestre, el importe medio creció aproximadamente 3.200 euros por operación.
Comparado con el segundo trimestre de 2025, el capital hipotecario prestado aumentó un 13,6% y el importe medio creció un 8,9%.
Estos datos muestran que, aunque se realizan menos
operaciones, las personas que compran necesitan solicitar cantidades más
elevadas.
Los
precios continúan subiendo
El Índice de Precios de Vivienda del INE confirma que el
precio sigue siendo uno de los grandes protagonistas del mercado.
Durante el primer trimestre de 2026, el precio de la
vivienda aumentó un 12,9% respecto al mismo periodo del año anterior. En el
segundo trimestre el crecimiento anual fue del 12,2%.
Aunque el ritmo se moderó ligeramente, los precios
continuaron subiendo con fuerza:
- Vivienda
nueva: incremento anual del 7,4%.
- Vivienda
de segunda mano: incremento anual del 12,9%.
- Subida respecto al trimestre anterior: 3,4%.
La vivienda usada continúa soportando una presión
especialmente elevada sobre los precios.
¿Qué
significa para una persona que quiere comprar?
El aumento del precio y del importe medio hipotecado obliga
a revisar con más cuidado la financiación.
Ya no basta con comprobar si el banco concede la hipoteca.
También es necesario valorar:
- Cuánto
dinero debe aportar el comprador.
- Qué
cuota podrá mantener sin poner en riesgo su economía.
- Qué
vinculaciones exige la entidad.
- Cuánto
costarán los seguros y productos asociados.
- Si
interesa una hipoteca fija, variable o mixta.
- Qué
posibilidades existen de mejorar las condiciones negociando con otras
entidades.
- Si la vivienda es a través de agencia inmobiliaria, cuánto costará sus servicios.
Una diferencia aparentemente pequeña en el tipo de interés puede representar miles de euros durante toda la vida de la hipoteca.
El mercado inmobiliario de 2026 presenta una situación muy concreta: se realizan algo menos de compraventas, pero los precios y los importes hipotecarios continúan aumentando.
El segundo trimestre terminó con un 5,3% menos de compraventas que el primero, pero el capital prestado apenas disminuyó y la hipoteca media subió hasta aproximadamente 175.641 euros.
Por eso, antes de comprar una vivienda, resulta fundamental
analizar la operación completa y no quedarse únicamente con la cuota inicial.
En Hipotecas la Biznaga estudiamos cada caso, comparamos
diferentes alternativas y explicamos las condiciones con claridad para que cada
persona pueda tomar una decisión informada.
Fuente: Instituto Nacional de Estadística. Estadística de
Transmisiones de Derechos de la Propiedad, Estadística de Hipotecas e Índice de
Precios de Vivienda. Datos nacionales disponibles hasta junio de 2026.